1. Comparer sa banque en ligne
Les frais bancaires paraissent faibles pris séparément, mais leur accumulation finit par peser : compte, carte et assurances associées peuvent représenter plusieurs centaines d'euros par an. Pourtant, la plupart des clients ne comparent leur banque qu'une seule fois, souvent au début de leur vie active, puis n'y reviennent plus.
Au 1er avril 2025, les frais de tenue de compte atteignaient déjà en moyenne 21,78 euros par an selon la Banque de France, une hausse de 6,39 % sur un an d'après la CLCV.
Des comparateurs en ligne existent pour vérifier en quelques minutes si l'offre actuelle reste la plus adaptée à son profil, comme ComparateurBanque.com, avec une mobilité bancaire gratuite et automatisée vers le nouvel établissement.
2. Automatiser son épargne
Épargner "ce qu'il reste" en fin de mois fonctionne rarement sur la durée. Un virement automatique programmé dès la réception du salaire, même pour un petit montant, change la mécanique : l'épargne devient une dépense fixe comme une autre, plutôt qu'une intention repoussée chaque mois.
3. Diversifier vers de nouveaux actifs : l'exemple des droits musicaux
Diversifier une partie limitée de son patrimoine vers des actifs alternatifs devient une pratique plus courante, à condition d'en comprendre les risques et l'horizon de placement. Les droits musicaux en sont un exemple : le marché mondial de la musique enregistrée a atteint 31,7 milliards de dollars en 2025 selon l'IFPI, une onzième année consécutive de croissance. Les chansons génèrent des redevances via de multiples sources de revenus (streaming, radio, concerts, synchronisation), ce qui explique l'intérêt croissant de grands investisseurs institutionnels pour ce type d'actif.
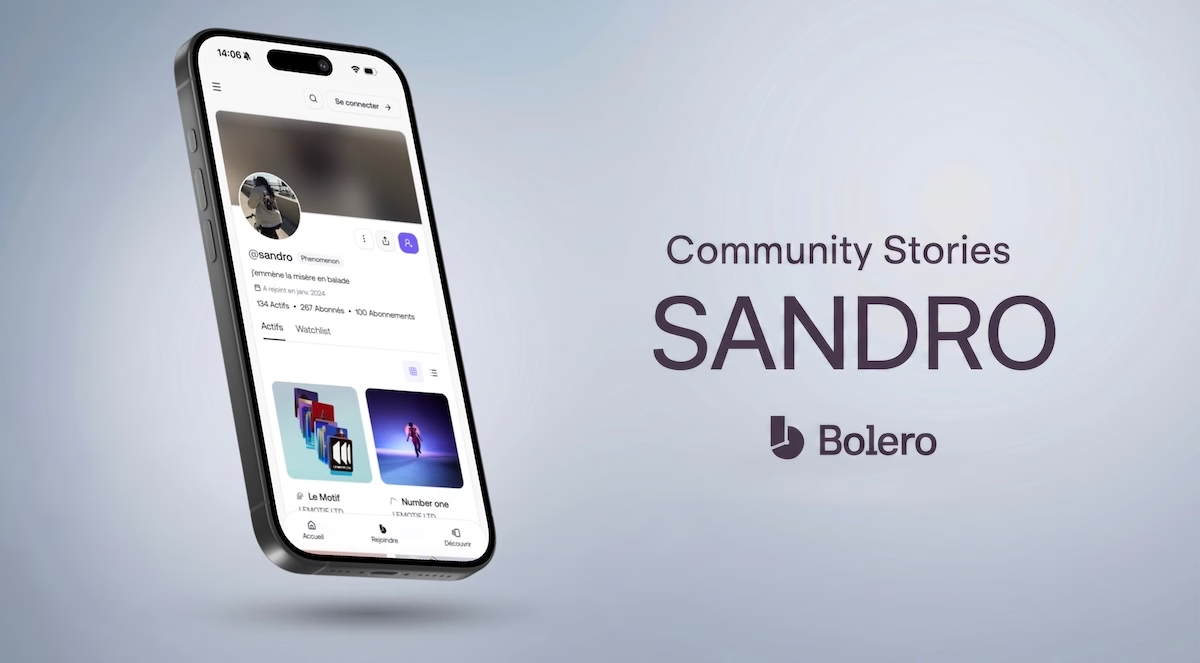
Sur Bolero, les particuliers peuvent y accéder dès 100 euros, sous deux formats : les Song Shares, centrées sur un titre précis, et les Catalog Shares, qui répartissent l'exposition sur un ensemble de morceaux.
4. Revoir ses abonnements et services récurrents une fois par an
Comptes bancaires, streaming, assurances, téléphonie : ces dépenses récurrentes sont rarement réévaluées une fois souscrites. Plusieurs études de consommation pointent régulièrement le même constat, sans qu'un montant fasse consensus : une partie des abonnements souscrits par les foyers finit sous-utilisée, voire oubliée. Un rendez-vous annuel suffit souvent à identifier des doublons ou des offres devenues moins compétitives que la concurrence.
5. Suivre régulièrement l'évolution de son patrimoine global
Comptes courants, épargne, investissements : garder une vision d'ensemble, même simplifiée, aide à repérer plus vite les postes qui pèsent inutilement sur le budget et ceux qui méritent d'être renforcés.
Ce qu'il faut retenir
Aucun de ces réflexes ne demande un effort isolé important. Leur efficacité vient de leur répétition, année après année : réduire ce qui coûte sans raison, automatiser ce qui doit l'être, et diversifier progressivement vers de nouveaux actifs comme les droits musicaux.
Cet article ne constitue pas un conseil en investissement ; investir comporte des risques et les performances passées ne préjugent pas des performances futures.